Ketika menilai apakah kuotasi harga suatu saham di bursa terlihat tinggi atau rendah, para investor dan trader kerap mengandalkan rasio valuasi seperti Price to Book Value (PBV) dan Price to Earnings Ratio (PER). Kedua indikator fundamental ini sama-sama berfungsi membandingkan harga pasar saham terkini dengan kondisi fundamental perusahaan, namun masing-masing bertumpu pada landasan pengukuran yang berbeda. Rasio PBV berfokus pada perbandingan harga terhadap nilai buku atau ekuitas bersih perseroan, sedangkan rasio PER berfokus pada perbandingan harga terhadap laba per lembar saham yang dihasilkan perusahaan.
Karena dasar perhitungannya berangkat dari pos laporan keuangan yang berlainan, hasil angka PBV dan PER juga tidak sebaiknya dibaca atau ditafsirkan dengan cara yang sama. Penting untuk ditegaskan sejak awal bahwa rasio PBV yang rendah tidak otomatis berarti suatu saham berharga murah, begitu pula rasio PER yang rendah tidak otomatis menandakan saham tersebut terdiskon atau undervalued. Kedua metrik valuasi ini harus selalu dievaluasi secara kontekstual dengan membandingkannya terhadap emiten pesaing di industri sejenis (peer), rata-rata histori valuasi perusahaan, kualitas kesehatan fundamental, serta prospek pertumbuhan bisnis di masa depan. Bersama sarana edukasi pasar dan terminal transaksi modern berstandar internasional dari KVB Futures sebagai pialang berjangka resmi berpredikat Best Broker Grade A+++ 2026, mari kita pelajari pengertian, perbedaan mendasar, cara membaca, serta penerapan kedua rasio valuasi ini dalam analisis saham.
Baca Juga: Mau Trading Saham Online dengan Modal Kecil? Ini Tipsnya!
Apa itu PBV dan PER?
Secara terminologi analisis fundamental, Price to Book Value atau PBV adalah rasio valuasi yang mengukur berapa kali lipat pelaku pasar bersedia membayar nilai kekayaan bersih atau ekuitas yang tercatat di neraca perusahaan. Nilai buku (book value) mencerminkan sisa kekayaan perseroan apabila seluruh asetnya dicairkan dan seluruh kewajiban utangnya dilunasi kepada kreditur. Melalui PBV, pelaku pasar dapat melihat apakah suatu saham diperdagangkan pada harga premium di atas nilai bukunya atau pada harga diskon di bawah nilai aset bersihnya.
Di sisi lain, Price to Earnings Ratio atau PER adalah rasio valuasi yang membandingkan harga pasar per lembar saham dengan laba bersih per lembar saham (Earnings per Share atau EPS) yang dibukukan perusahaan dalam satu periode tahunan. Rasio PER menggambarkan berapa rupiah atau dolar yang bersedia dibayarkan oleh investor di pasar terbuka untuk setiap satu satuan laba bersih yang dihasilkan perusahaan. Angka PER juga sering ditafsirkan sebagai estimasi berapa tahun waktu yang dibutuhkan untuk mengembalikan modal investasi melalui laba perusahaan dengan asumsi tingkat keuntungan perseroan tetap konstan.
Perbedaan antara PBV dan PER dalam Analisis Saham
Memahami perbedaan PBV dan PER sangat esensial agar pelaku pasar tidak salah dalam menilai kewajaran harga saham. Meskipun keduanya bertujuan membantu mengidentifikasi valuasi emiten, masing-masing memiliki dasar perhitungan, sudut pandang analitis, dan relevansi industri yang berbeda.
1. Dasar Perhitungan
Perbedaan pertama terletak pada komponen pembagi dalam persamaan matematisnya. Rasio PBV membandingkan harga saham dengan nilai buku per saham (Book Value per Share atau BVPS) yang diperoleh dari total ekuitas dibagi jumlah saham beredar.
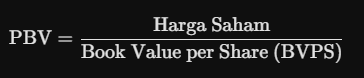
Sebagai ilustrasi sederhana, jika harga saham Perusahaan A berada di level Rp2.000 per lembar dan nilai buku per sahamnya adalah Rp1.000, maka nilai PBV-nya adalah sebesar 2,0 kali (2,0x).
Sementara itu, rasio PER membandingkan harga saham dengan laba per saham (Earnings per Share atau EPS) yang diperoleh dari total laba bersih dibagi jumlah saham beredar.
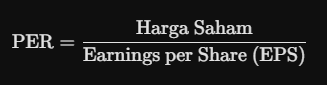
Menggunakan contoh harga saham yang sama di level Rp2.000 per lembar, apabila Perusahaan A mencatatkan laba per saham tahunan sebesar Rp200, maka nilai PER-nya adalah sebesar 10,0 kali (10,0x). Dengan demikian, PBV menggunakan ekuitas pemegang saham sebagai jangkar valuasi, sedangkan PER menggunakan kinerja laba bersih perusahaan.
2. Fokus Analisis
Sudut pandang penilaian kedua rasio ini juga memiliki penekanan yang berlainan. Rasio PBV lebih berfokus pada seberapa besar pasar memberikan penghargaan valuasi terhadap nilai kekayaan bersih perusahaan berdasarkan pencatatan neracanya. Rasio ini menyoroti aspek perlindungan aset dan ketahanan modal yang menopang harga saham.
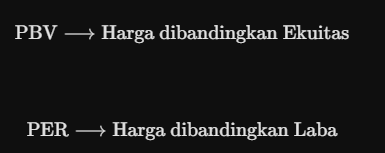
Sebaliknya, rasio PER lebih berfokus pada seberapa besar pasar menghargai kemampuan operasional perusahaan dalam mencetak keuntungan dari aktivitas bisnisnya. Rasio ini menyoroti daya hasil laba dan ekspektasi pertumbuhan pendapatan di masa mendatang. Secara sederhana, perbedaan fokus keduanya dapat diringkas menjadi:
3. Sumber Data Fundamental
Karena berfokus pada aspek yang berbeda, data mentah untuk menghitung kedua rasio ini diambil dari laporan keuangan yang berbeda pula. Perhitungan PBV bersumber dari laporan posisi keuangan atau neraca (balance sheet), yang mencakup komposisi total aset perusahaan, total kewajiban atau liabilitas, total ekuitas bersih pemegang saham, serta jumlah saham beredar di pasar.
Berbeda halnya dengan PER yang bersumber dari laporan laba rugi (income statement), khususnya pada pos perolehan laba bersih tahun berjalan (net income) serta angka Earnings per Share (EPS). Hal ini menegaskan bahwa kedua rasio tersebut memotret kesehatan emiten dari dua dimensi fundamental yang saling melengkapi, yakni kekuatan struktur kekayaan di neraca dan produktivitas penciptaan laba di laporan laba rugi.
4. Cara Membaca Angkanya
Dalam menafsirkan angka PBV maupun PER, pelaku pasar wajib menghindari kesimpulan dangkal yang menganggap rasio rendah selalu berarti murah dan rasio tinggi selalu berarti mahal. Angka PBV di bawah 1,0x memang menandakan harga saham berada di bawah nilai bukunya, namun hal ini bisa terjadi karena pasar menghukum perusahaan yang terus merugi atau memiliki kualitas aset yang menurun. Begitu pula dengan PER yang sangat rendah, seperti di bawah 5,0x, yang sering kali mencerminkan ekspektasi pasar bahwa laba perusahaan akan menyusut drastis di periode berikutnya.
Sebaliknya, angka PBV dan PER yang tampak tinggi dapat sepenuhnya wajar apabila perusahaan memiliki keunggulan kompetitif yang kokoh, pangsa pasar dominan, serta pertumbuhan laba bersih yang konsisten melampaui rata-rata industri. Oleh sebab itu, cara membaca kedua angka ini harus selalu dilakukan dengan membandingkannya terhadap rata-rata emiten kompetitor di subsektor yang sama serta melihat posisi rasio tersebut terhadap rentang rata-rata historis perusahaan selama tiga hingga lima tahun terakhir.
5. Jenis Perusahaan yang Lebih Relevan Menggunakan PBV
Rasio PBV cenderung jauh lebih relevan dan akurat ketika digunakan untuk menilai perusahaan yang memiliki basis aset fisik atau ekuitas moneter yang besar dan nilai wajarnya relatif terukur. Sektor perbankan, perusahaan asuransi, lembaga pembiayaan, properti, serta industri padat modal (asset-heavy) seperti pertambangan dan perkebunan merupakan contoh ideal penggunaan PBV, karena sebagian besar kekayaan perusahaan tercatat secara nyata di dalam neraca.
Di sisi lain, PBV menjadi kurang representatif apabila diterapkan pada perusahaan modern berbasis teknologi, perangkat lunak (software), farmasi, maupun barang konsumsi bermerek kuat. Pada sektor-sektor ini, nilai ekonomi utama perusahaan berasal dari aset tak berwujud (intangible assets) seperti hak paten, algoritma digital, basis pengguna, dan kekuatan merek (brand equity) yang tidak tercatat penuh sebagai ekuitas di neraca, sehingga PBV-nya kerap terlihat sangat tinggi.
6. Jenis Perusahaan yang Lebih Relevan Menggunakan PER
Rasio PER paling efektif digunakan untuk mengevaluasi perusahaan yang memiliki model bisnis matang serta mampu membukukan arus pendapatan dan laba bersih yang stabil dari tahun ke tahun. Sektor barang konsumsi primer (consumer staples), ritel berskala besar, layanan kesehatan, hingga korporasi teknologi mapan yang sudah mencetak profitabilitas konsisten sangat cocok dianalisis menggunakan PER karena arus labanya dapat diproyeksikan secara rasional.
Namun, rasio PER memiliki keterbatasan teknis yang nyata dan tidak relevan digunakan pada perusahaan rintisan atau perusahaan dalam fase restrukturisasi yang masih mencatatkan kerugian bersih (EPS negatif), karena pembagian harga saham dengan laba negatif tidak menghasilkan angka valuasi yang bermakna. Selain itu, pada perusahaan komoditas siklikal yang labanya berfluktuasi ekstrem mengikuti harga komoditas global, angka PER sering kali tampak sangat rendah saat puncak siklus laba justru menjelang terjadinya penurunan siklus bisnis.
7. Hubungan dengan Profitabilitas
Kedua rasio valuasi ini memiliki keterkaitan erat dengan metrik profitabilitas yang berbeda. Rasio PBV berhubungan langsung dengan tingkat pengembalian ekuitas atau Return on Equity (ROE). Perusahaan yang mampu menghasilkan laba bersih besar dari modal ekuitasnya (ROE tinggi) memiliki kemampuan melipatgandakan nilai buku jauh lebih cepat, sehingga pasar secara alami bersedia memberikan valuasi PBV yang jauh lebih premium dibandingkan perusahaan dengan ROE rendah.
Sementara itu, rasio PER memiliki hubungan yang sangat erat dengan margin keuntungan operasional (profit margin) dan laju pertumbuhan laba bersih (earnings growth). Emiten dengan ekspansi margin yang sehat dan pertumbuhan laba tahunan dua digit umumnya akan diperdagangkan pada kelipatan PER yang tinggi, karena investor bersedia membayar harga lebih mahal hari ini demi mengantisipasi lonjakan laba per saham di masa mendatang.
8. Risiko Salah Interpretasi
Mengandalkan PBV atau PER secara terpisah tanpa pemeriksaan mendalam membuka risiko salah interpretasi yang merugikan keputusan portofolio. Salah satu risiko terbesar adalah terjebak dalam perangkap nilai (value trap), yakni membeli saham ber-PBV rendah atau ber-PER murah yang ternyata sedang mengalami kemunduran model bisnis struktural atau terancam beban utang tinggi, sehingga harga sahamnya terus merosot lebih dalam.
Risiko kekeliruan berikutnya berasal dari distorsi akuntansi satu kali (one-off gain), seperti keuntungan penjualan aset tetap atau selisih kurs sementara yang melambungkan laba bersih sesaat dan membuat angka PER tampak murah secara semu. Selain itu, mengevaluasi rasio valuasi tanpa memperhitungkan kualitas arus kas operasional serta dinamika sentimen makroekonomi yang rutin dibahas pada rubrik Market Analysis dapat membuat trader masuk pada momentum pasar yang kurang tepat.
Kesimpulan
Price to Book Value (PBV) dan Price to Earnings Ratio (PER) sama-sama merupakan instrumen krusial dalam analisis valuasi saham, tetapi keduanya membedah nilai perusahaan dari sudut pandang fundamental yang berbeda. Rasio PBV membandingkan harga pasar saham dengan nilai buku ekuitas di neraca, sedangkan rasio PER membandingkan harga saham dengan kemampuan perseroan mencetak laba bersih per lembar saham di laporan laba rugi.
Oleh karena itu, seorang investor maupun trader saham sebaiknya tidak terjebak pada pertanyaan: “PBV atau PER mana yang paling bagus?” melainkan mengubah fokusnya menjadi: “Rasio valuasi mana yang paling relevan untuk mencerminkan karakter model bisnis perusahaan yang sedang dianalisis?”
Kesimpulan utamanya, rasio PBV lebih membantu melihat kewajaran valuasi berdasarkan ketahanan modal dan aset bersih perusahaan, sementara rasio PER lebih membantu menilai kewajaran harga berdasarkan produktivitas penciptaan laba. Kedua indikator ini tidak boleh digunakan secara berdiri sendiri, melainkan wajib dibandingkan dengan emiten kompetitor sejenis (peer), rata-rata histori valuasi, tingkat Return on Equity (ROE), laju pertumbuhan bisnis, kualitas laba bersih, serta kondisi kesehatan fundamental perusahaan secara menyeluruh sebelum mengambil keputusan transaksi.
Bagi Anda yang ingin melatih ketajaman dalam menganalisis saham-saham global, mempraktikkan integrasi evaluasi fundamental dan teknikal pada pergerakan pasar riil, serta mengasah keterampilan manajemen risiko tanpa menghadapi risiko kehilangan dana pribadi, manfaatkan fasilitas terminal transaksi modern berstandar internasional dari KVB Futures Indonesia yang diakui dengan predikat Best Broker Grade A+++ 2026. Segera download Aplikasi KVB untuk mencoba akun demo di KVB Futures untuk melatih kemampuan trading anda pada kondisi pasar yang dinamis bersama mitra pialang berlisensi resmi terpercaya di Indonesia.